Geplante Beitragsbemessungsgrenzen 2027
Der Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027 wurde am 21. September 2026 vorgelegt.
Um die maßgebenden Werte der Rechengrößen der Sozialversicherung für das Jahr 2027 zu bestimmen, werden die Werte für das Jahr 2026 mit der Veränderungsrate der Bruttolöhne und -gehälter je Arbeitnehmer (Lohnzuwachsrate) im
Jahr 2025 fortgeschrieben. Die Lohnzuwachsrate im Jahr 2025 beträgt 4,38 Prozent.
Geplante Beitragsbemessungsgrenzen für 2027:
- Beitragsbemessungsgrenze für die Kranken- und Pflegeversicherung (bundeseinheitlich): 76.500 Euro (6.375 Euro monatlich)
- Beitragsbemessungsgrenze für die Renten- und Arbeitslosenversicherung (bundeseinheitlich): 106.200 Euro jährlich (8.850 Euro monatlich)
- Beitragsbemessungsgrenze für die knappschaftliche Rentenversicherung (bundeseinheitlich): 130.800 Euro jährlich (10.900 Euro monatlich)
Gesetzgebungsverfahren zum Pflegeneuordnungsgesetz bleibt abzuwarten
Im Referentenentwurf für das Pflegeneuordnungsgesetz ist die Anhebung der Beitragsbemessungsgrenze der sozialen Pflegeversicherung auf die allgemeine Jahresarbeitsentgeltgrenze der gesetzlichen Krankenversicherung ab
1. Januar 2027 vorgesehen. In der gesetzlichen Pflegeversicherung gilt bisher die Grenze der gesetzlichen Krankenversicherung (§ 55 Abs. 2 SGB XI).
Sie würde damit als eigenständige Beitragsbemessungsgrenze künftig der Höhe der jährlich anzupassenden Jahresarbeitsarbeitsentgeltgrenze nach § 6 Absatz 6 des Fünften Buches entsprechen.
Mit der Verordnung werden die maßgeblichen Rechengrößen der Sozialversicherung gemäß der Einkommensentwicklung im vergangenen Jahr (2025) turnusgemäß angepasst. Dazu gehören auch die Beitragsbemessungsgrenzen in der Sozialversicherung.
Das Arbeitsentgelt der Arbeitnehmer wird nicht in unbeschränkter Höhe für die Beitragsberechnung herangezogen. Es gibt Höchstbeträge. Diese werden Beitragsbemessungsgrenzen genannt. Die Sozialversicherungsbeiträge werden mit den maßgebenden Beitragssätzen nur bis zur Höhe der jeweiligen Bemessungsgrenze erhoben.
Auf das Arbeitsentgelt oberhalb der jeweiligen Beitragsbemessungsgrenze werden keine Beiträge erhoben. Für diese Teile des Arbeitsentgelts werden aber auch keine Ansprüche erworben (Krankengeld, Arbeitslosengeld, Rentenpunkte).
In der Arbeitslosenversicherung gilt die Beitragsbemessungsgrenze der Rentenversicherung. In der Renten- und Arbeitslosenversicherung gelten ab 2025 einheitliche Werte in den alten und neuen Bundesländern.
In der gesetzlichen Pflegeversicherung gilt noch die Grenze der gesetzlichen Krankenversicherung (Gesetzgebungsverfahren zum Pflegeneuordnungsgesetz bleibt abzuwarten). Für die Kranken- und Pflegeversicherung gelten einheitliche Werte in den alten und neuen Bundesländern.
| 2027 | Renten- und Arbeitslosenversicherung | Kranken- und Pflegeversicherung |
|---|---|---|
| Gültigkeit | alte und neue Länder (einheitliche Grenze) | alte und neue Länder (einheitliche Grenze) |
| Jahr | 106.200,00 € | 76.500,00 € |
| Monat | 8.850,00 € | 6.375,00 € |
| Woche | 2.065,00 € | 1.487,50 € |
| Kalendertag | 295,00 € | 212,50 € |
Beispiele für 2027
Der Arbeitnehmer ist pflichtversichert bzw. freiwillig versichert in der gesetzlichen Krankenversicherung.
Für die folgenden 3 angenommenen Bruttomonatslöhne ergeben sich im Jahr 2027 folgende Berechnungsgrundlagen:
| Bruttomonatslohn: | 3.000,00 € | 6.000,00 € | 9.000,00 € |
|---|---|---|---|
| SV-Brutto in der Kranken- und Pflegeversicherung: | 3.000,00 € | 6.000,00 € | 6.375,00 € |
| SV-Brutto in der Renten- und Arbeitslosenversicherung: | 3.000,00 € | 6.000,00 € | 8.850,00 € |
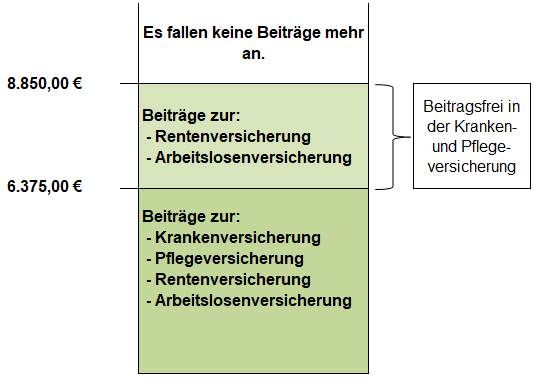
Der über der jeweiligen Bemessungsgrenze liegende Betrag ist demzufolge beitragsfrei (Sozialversicherungsbeiträge 2027).
Die folgende Grafik soll den Sachverhalt erläutern:
Freibeträge bzw. Hinzurechnungsbeträge lt. elektronischer Lohnsteuerabzugsmerkmale, ein möglicher Altersentlastungsbetrag oder ein
Versorgungsfreibetrag werden nur bei der Lohnsteuer und nicht bei der Sozialversicherung berücksichtigt.
Bei Teillohnzahlungszeiträumen ist die anteilige Beitragsbemessungsgrenze durch Multiplikation der Kalendertage mit den oben aufgeführten Tagesgrenzen zu bestimmen.
Grundlage der Ermittlung der Insolvenzgeldumlage ist das rentenversicherungspflichtige Entgelt bis zur Beitragsbemessungsgrenze in der Rentenversicherung.
Die Kosten der Entgeltfortzahlungsversicherung werden durch Umlagebeiträge erhoben. Diese werden in der Satzung der jeweiligen Krankenkasse in Prozentsätzen festgelegt. Ausgangswert ist grundsätzlich das beitragspflichtige Entgelt zur Rentenversicherung. Es gilt damit die Beitragsbemessungsgrenze der Rentenversicherung.
Das Jahr 2024 ist das letzte Jahr mit einer unterschiedlichen Beitragsbemessungsgrenze für die Renten- und Arbeitslosenversicherung in den alten und neuen Bundesländern.
Ab 1. Januar 2025 gilt eine einheitliche Beitragsbemessungsgrenze und eine einheitliche Bezugsgröße in den neuen und alten Bundesländern.
- Entwicklung der Beitragsbemessungsgrenzen
- Beitragsbemessungsgrenzen für 2011 mit Beispielen
- Beitragsbemessungsgrenzen für 2012 mit Beispielen
- Beitragsbemessungsgrenzen für 2013 mit Beispielen
- Beitragsbemessungsgrenzen für 2014 mit Beispielen
- Beitragsbemessungsgrenzen für 2015 mit Beispielen
- Beitragsbemessungsgrenzen für 2016 mit Beispielen
- Beitragsbemessungsgrenzen für 2017 mit Beispielen
- Beitragsbemessungsgrenzen für 2018 mit Beispielen
- Beitragsbemessungsgrenzen für 2019 mit Beispielen
- Beitragsbemessungsgrenzen für 2020 mit Beispielen
- Beitragsbemessungsgrenzen für 2021 mit Beispielen
- Beitragsbemessungsgrenzen für 2022 mit Beispielen
- Beitragsbemessungsgrenzen für 2023 mit Beispielen
- Beitragsbemessungsgrenzen für 2024 mit Beispielen
- Beitragsbemessungsgrenzen für 2025 mit Beispielen
- Beitragsbemessungsgrenzen für 2026 mit Beispielen
Knappschaftliche Rentenversicherung - Beitragsbemessungsgrenzen 2027
In der knappschaftlichen Rentenversicherung gilt eine höhere Beitragsbemessungsgrenze.
| 2027 | Jahr | Monat | Woche | Kalendertag |
|---|---|---|---|---|
| alte und neue Länder (einheitliche Grenze) | 130.800 € | 10.900 € | 2.543,33 € | 363,33 € |
© 2007-2026 A.Liebig - Impressum - Kontakt - Datenschutz - Inhaltsverzeichnis (Sitemap) - Lohnlexikon